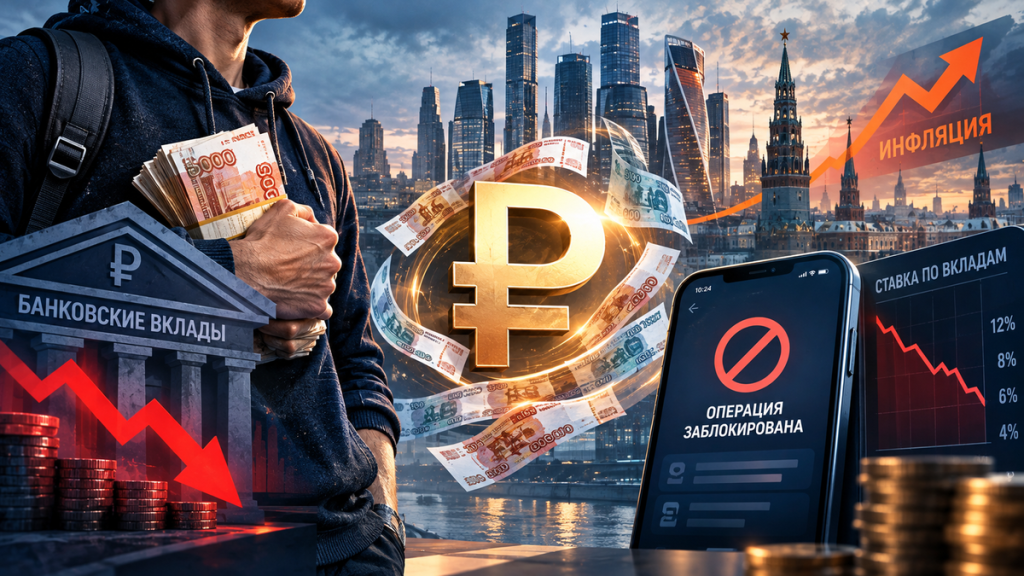

В сентябре 2026 года произошёл тектонический сдвиг в финансовых привычках россиян: впервые с весны 2022 года наличные обошли банковские счета как предпочтительный способ хранения сбережений. По данным исследования «инФОМ», проведённого по заказу Банка России, кеш назвали приоритетным 38% опрошенных, тогда как банковские счета — 37%.
Ещё год назад разрыв был куда более внушительным: в сентябре 2025-го в пользу кредитных организаций высказывались 43% респондентов, а наличные уступали с заметным отставанием. За год доля сторонников кеша выросла на 6 процентных пунктов — это самый резкий скачок с марта 2022 года, когда страна столкнулась с первой волной санкций и ажиотажным спросом на физические деньги.
Что стоит за цифрами
Рост популярности наличных — не случайная флуктуация, а результат наложения нескольких разнонаправленных факторов. Первый и, пожалуй, главный — снижение привлекательности банковских вкладов. С сентября 2025 года Центробанк последовательно снижал ключевую ставку: с 18% до 14%, а по прогнозам регулятора, к концу 2026 года она может опуститься до 12%. Вслед за ней падают и ставки по депозитам. Вклады, открытые год назад под высокие проценты, пролонгируются на куда более скромных условиях, и часть вкладчиков предпочитает просто забрать деньги, а не мириться с падающей доходностью.
Второй фактор — сбои в работе безналичной инфраструктуры. Отключения интернета и перебои в работе банковских приложений, ставшие в последние годы регулярными, подталкивают людей к мысли, что деньги «под рукой» надёжнее, чем цифры на экране смартфона. Как отметила заместитель гендиректора «Росгосстрах Жизнь» Наталья Белова, использование наличных не зависит от работы приложения, интернета и связи, а также не требует дополнительных проверок операций.
Третий фактор — ужесточение банковского контроля. В последние месяцы кредитные организации стали чаще замораживать транзакции и даже целые счета для проверки. Для человека, которому нужно срочно купить лекарства или оплатить дорогу, такая «блокировка на всякий случай» оборачивается реальными неудобствами. По словам аналитика Freedom Global Владимира Чернова, ради уверенности в завтрашнем дне люди готовы отказаться даже от кешбэка, который могли бы получить при оплате картой.
Деньги уходят в «матрас»
Статистика подтверждает: речь идёт не о локальном всплеске, а об устойчивом тренде. С февраля по сентябрь 2026 года объём наличных денег в обращении вырос на 3,3 трлн рублей. По прогнозу ЦБ, за весь 2026 год этот показатель достигнет 3,7 трлн рублей, а в 2027-м темпы замедлятся — прирост составит около 2 трлн рублей.
Показательно, что 15% россиян хранят все свои накопления исключительно в наличной форме. Для сравнения: ещё несколько лет назад такая стратегия считалась маргинальной, а теперь её придерживается каждый седьмой. При этом 10% респондентов выбрали комбинированный подход — часть сбережений в банке, часть в кеше. Банки, впрочем, не спешат бить тревогу: в ОТП Банке и Ренессанс Банке заявили, что не фиксируют резкого спроса на наличные. Однако аналитик ПСБ Дмитрий Грицкевич признаёт: тех, кто предпочитает хранить сбережения в кеше, действительно становится больше.
Государство отвечает
Реакция регулятора не заставила себя ждать. Банк России готовит новые рекомендации для кредитных организаций по усилению контроля за происхождением наличных, которые граждане и бизнес вносят на счета. Глава службы финансового мониторинга и валютного контроля ЦБ Богдан Шабля прямо заявил: банки не должны ограничиваться формальной проверкой документов, а обязаны содержательно оценивать финансовое положение клиентов и источники происхождения средств.
Особое внимание рекомендовано уделять операциям, которые могут быть связаны с неучтённой торговлей, уклонением от уплаты налогов или легализацией преступных доходов. В фокусе — пополнения от 5 млн рублей, а также серия операций по 100 тыс. рублей и более за короткий промежуток времени с последующим переводом значительной части суммы за рубеж или юридическим лицам.
Параллельно ужесточается контроль за перемещением наличных через границу. С 29 сентября 2026 года физическим лицам запрещено вывозить более 1 млн рублей в страны Евразийского экономического союза, а также в Азербайджан, Таджикистан и Узбекистан. Исключения предусмотрены, но они немногочисленны и требуют документального подтверждения происхождения всей суммы.
Экономический расчёт
Все эти меры — часть масштабной кампании по обелению экономики. В проекте федерального бюджета на 2027–2029 годы заложены дополнительные доходы от этой работы в размере порядка 500 млрд рублей ежегодно. Министр финансов Антон Силуанов подтвердил эти планы на заседании правительства. Речь идёт о борьбе с серым импортом, неучтённой торговлей и теневыми зарплатами — то есть о тех сегментах, где наличный оборот традиционно играет ключевую роль.
Логика властей понятна: если значительная часть экономики работает в «серой зоне», бюджет недополучает налоги, а добросовестные участники рынка оказываются в невыгодном положении. Однако у этой медали есть и обратная сторона. Эксперты предупреждают: контроль должен быть адресным. Само по себе использование наличных не доказывает нарушение, и чрезмерное давление на граждан может привести к дальнейшему оттоку средств из банковской системы — уже не из-за низких ставок, а из-за страха блокировок.
Инфляция съедает кеш
Пока одни спорят о геополитике и фискальной политике, третьи напоминают о простой арифметике. Инфляция в 2026 году, по прогнозу ЦБ, составит 4,5–5,5%. Это означает, что 100 тыс. рублей, пролежавшие «под подушкой» с января, к декабрю сохранят покупательную способность примерно в 95 тыс. рублей. Если ежегодная инфляция держится на уровне 5–6%, за три года та же сумма потеряет около 16 тыс. рублей покупательной способности.
Наличные не приносят дохода. Они не защищены системой страхования вкладов. Они уязвимы для краж и пожаров. И, что немаловажно, они не подпадают под действие антифрод-инструментов: если деньги переданы мошенникам, вернуть их практически невозможно.
Что делать со сбережениями
Оптимальная стратегия выглядит следующим образом. Для повседневных расходов достаточно держать под рукой наличные на одну-две недели — на случай сбоев в безналичной инфраструктуре. Краткосрочный резерв на непредвиденные ситуации можно частично хранить в кеше. Однако основную часть сбережений разумнее распределить между инструментами, которые если не обгоняют инфляцию, то хотя бы компенсируют её.
Банковские депозиты и накопительные счета остаются самым надёжным способом хранения средств: система страхования вкладов гарантирует возврат до 1,4 млн рублей даже при отзыве у банка лицензии. Корпоративные облигации надёжных эмитентов с высоким кредитным рейтингом и ОФЗ предлагают доходность выше, чем банковские вклады, при умеренном уровне риска. Длинные вклады сейчас менее популярны — люди не хотят надолго блокировать деньги под падающий процент, — но для тех, кто готов зафиксировать ставку на годы вперёд, они всё ещё могут быть интересны.
Что дальше
Тренд на рост популярности наличных, скорее всего, продолжится. Если ставки по вкладам будут снижаться, а проблемы с доступом к безналичным расчётам сохранятся или усугубятся, доля кеша в сберегательных предпочтениях россиян может ещё вырасти. Одновременно государство будет усиливать контроль — не столько для того, чтобы запретить наличные, сколько для того, чтобы сделать их использование прозрачным для налоговой системы.
Вопрос в том, где пройдёт граница между разумным контролем и чрезмерным давлением. Пока эта граница остаётся предметом споров — и от того, где она будет прочерчена, зависит не только судьба банковской системы, но и повседневное финансовое самочувствие миллионов людей.
Источник: Аргументы недели